Zavádzacia cena — len dnes

📄 Digitálna kniha vo formáte PDF · čítajte v telefóne alebo si ju vytlačte

Dane a odvody živnostníka v obrázkoch Od prvej faktúry po priznanie typu B – jedna téma na každej strane

Faktúra, paušálne výdavky, základ dane, sociálne odvody, zdravotné preddavky, DPH a daňové priznanie typu B. Pre paušál aj skutočné výdavky, pre platiteľa aj neplatiteľa DPH, so stranou o zmenách 2025–2026. Každá téma má svoju stranu: najprv obrázok, potom to, čo si treba zapamätať. 65 ilustrovaných strán.

CHCEM DANE A ODVODY V OBRÁZKOCH

🔒 Bezpečná platba · PDF e-mailom · Záruka 30 dní

Každá téma má svoju stranuKaždé pravidlo nakreslené, s vysvetlením hneď vedľa
65 ilustrovaných strán8 častí, od toho, kam idú peniaze živnostníka, po záverečný kontrolný zoznam roka
Aktuálne zdrojeZákon o dani z príjmov, zákon o DPH a zákony o sociálnom a zdravotnom poistení
PDF e-mailomFormát

Pozrite Sa Do Knihy

Každá strana má veľký obrázok a rámček so sadzbami, termínmi a krokmi, ktoré treba poznať:

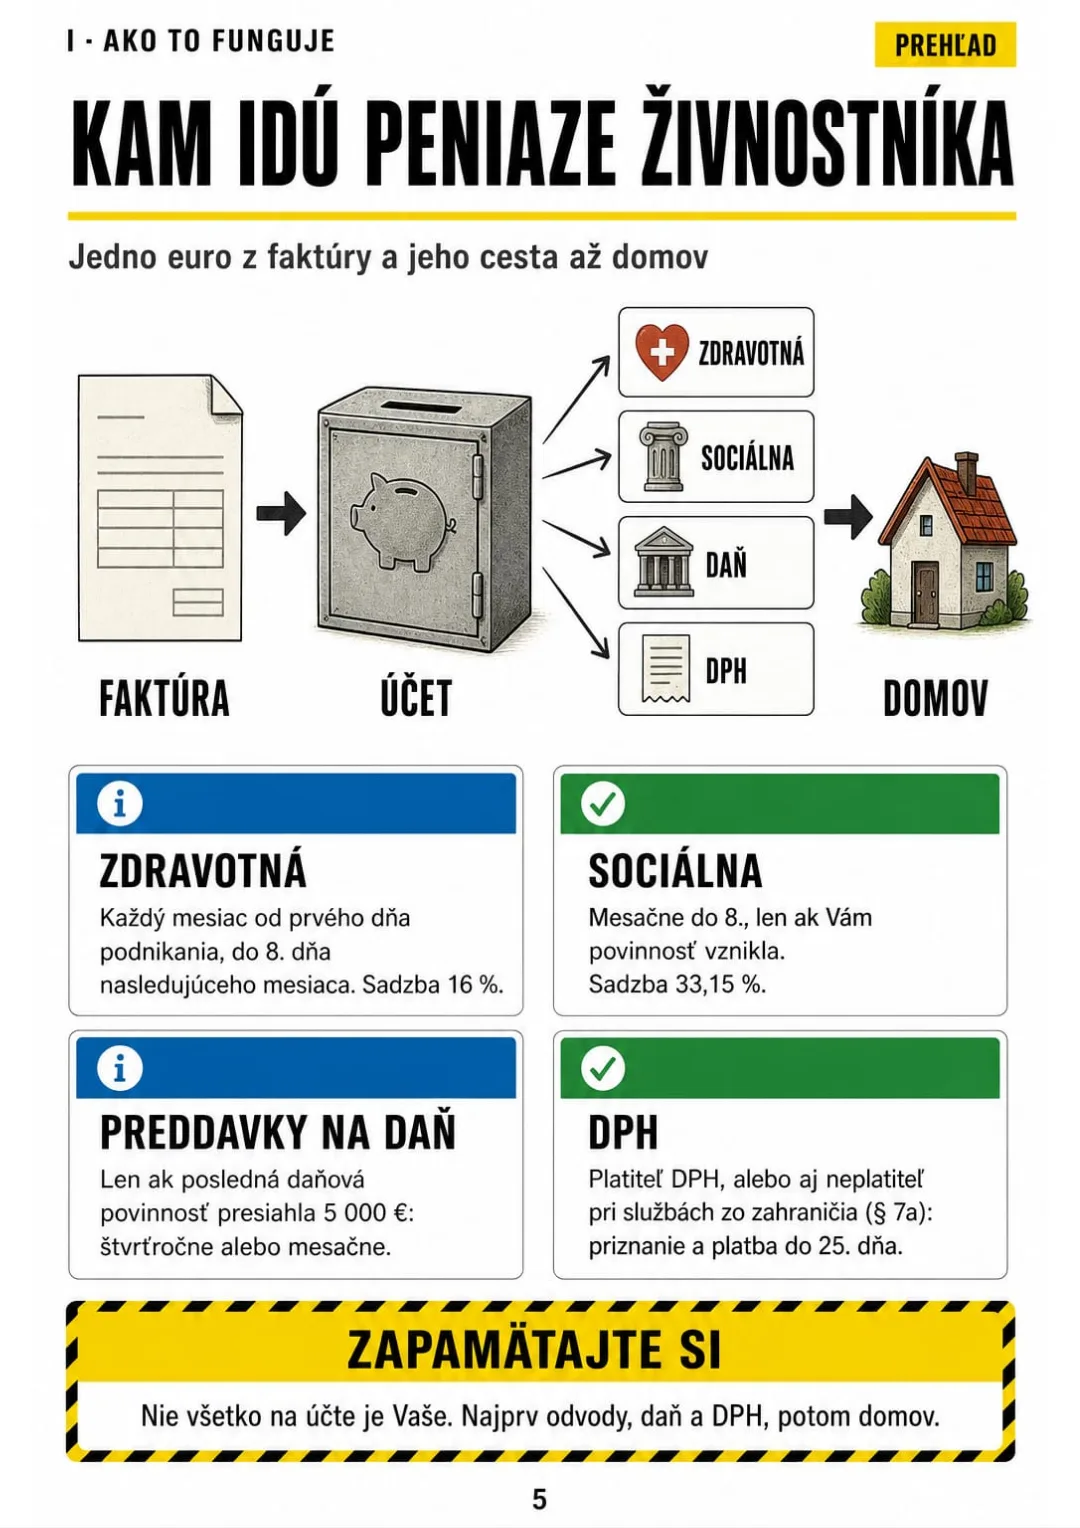
Faktúra → účet → zdravotná, sociálna, daň, DPH → domov
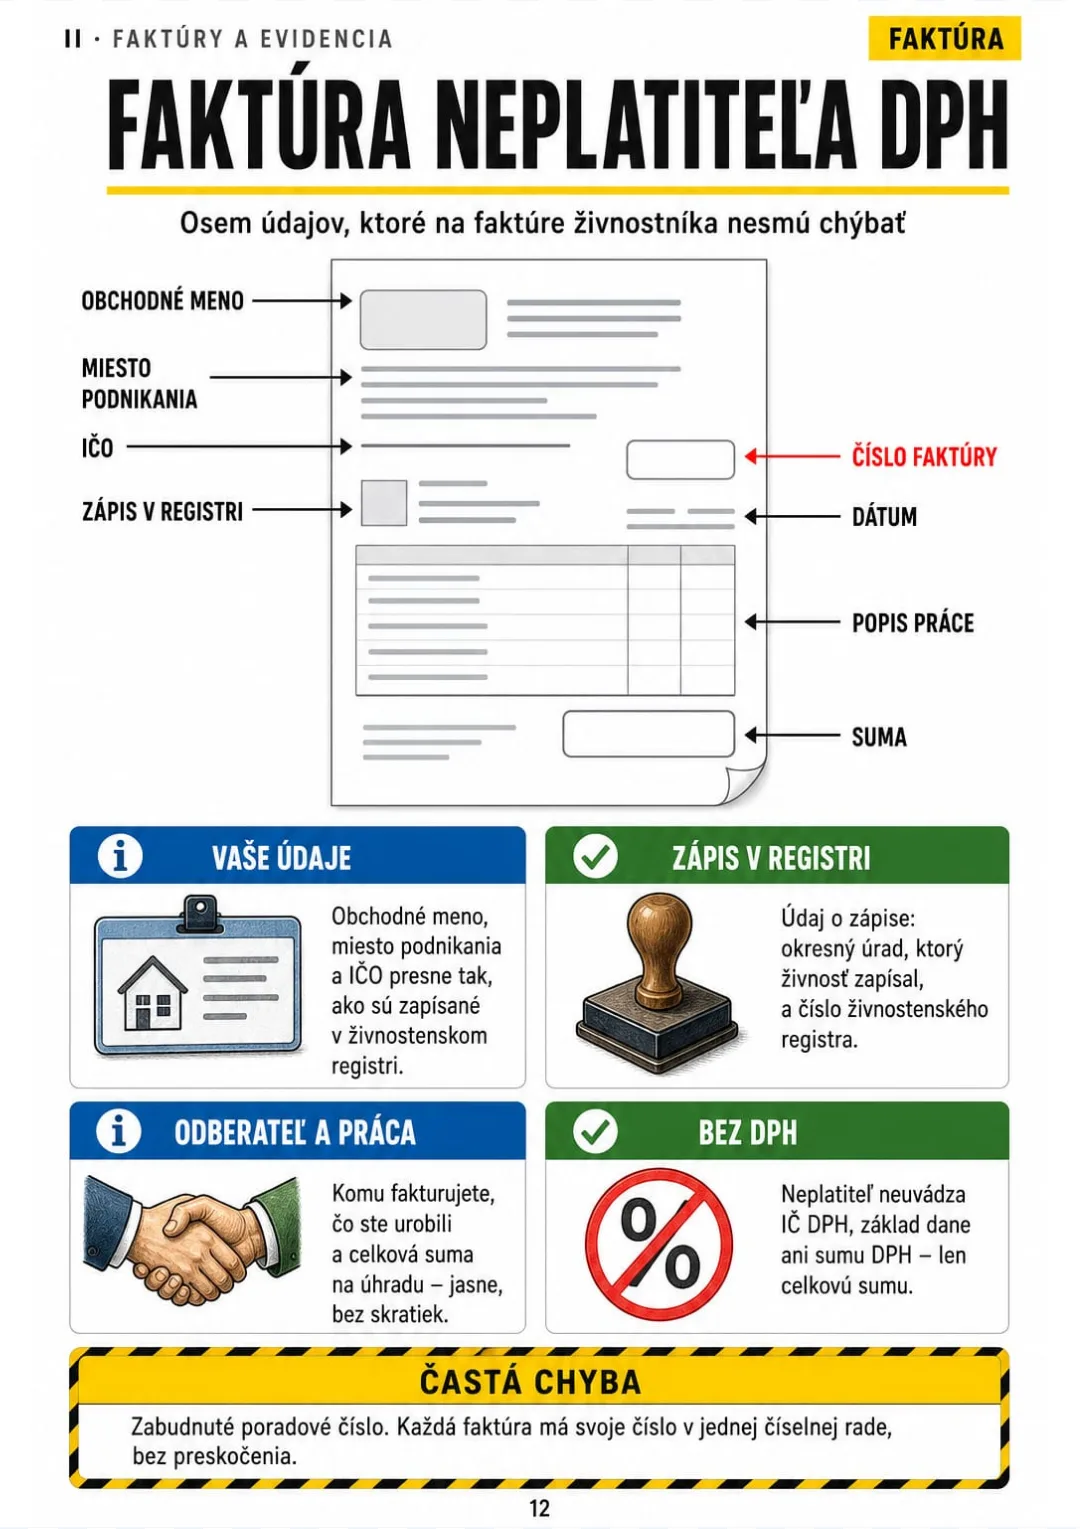
Obchodné meno, miesto podnikania, IČO, zápis v registri, číslo, dátum, popis práce a suma.
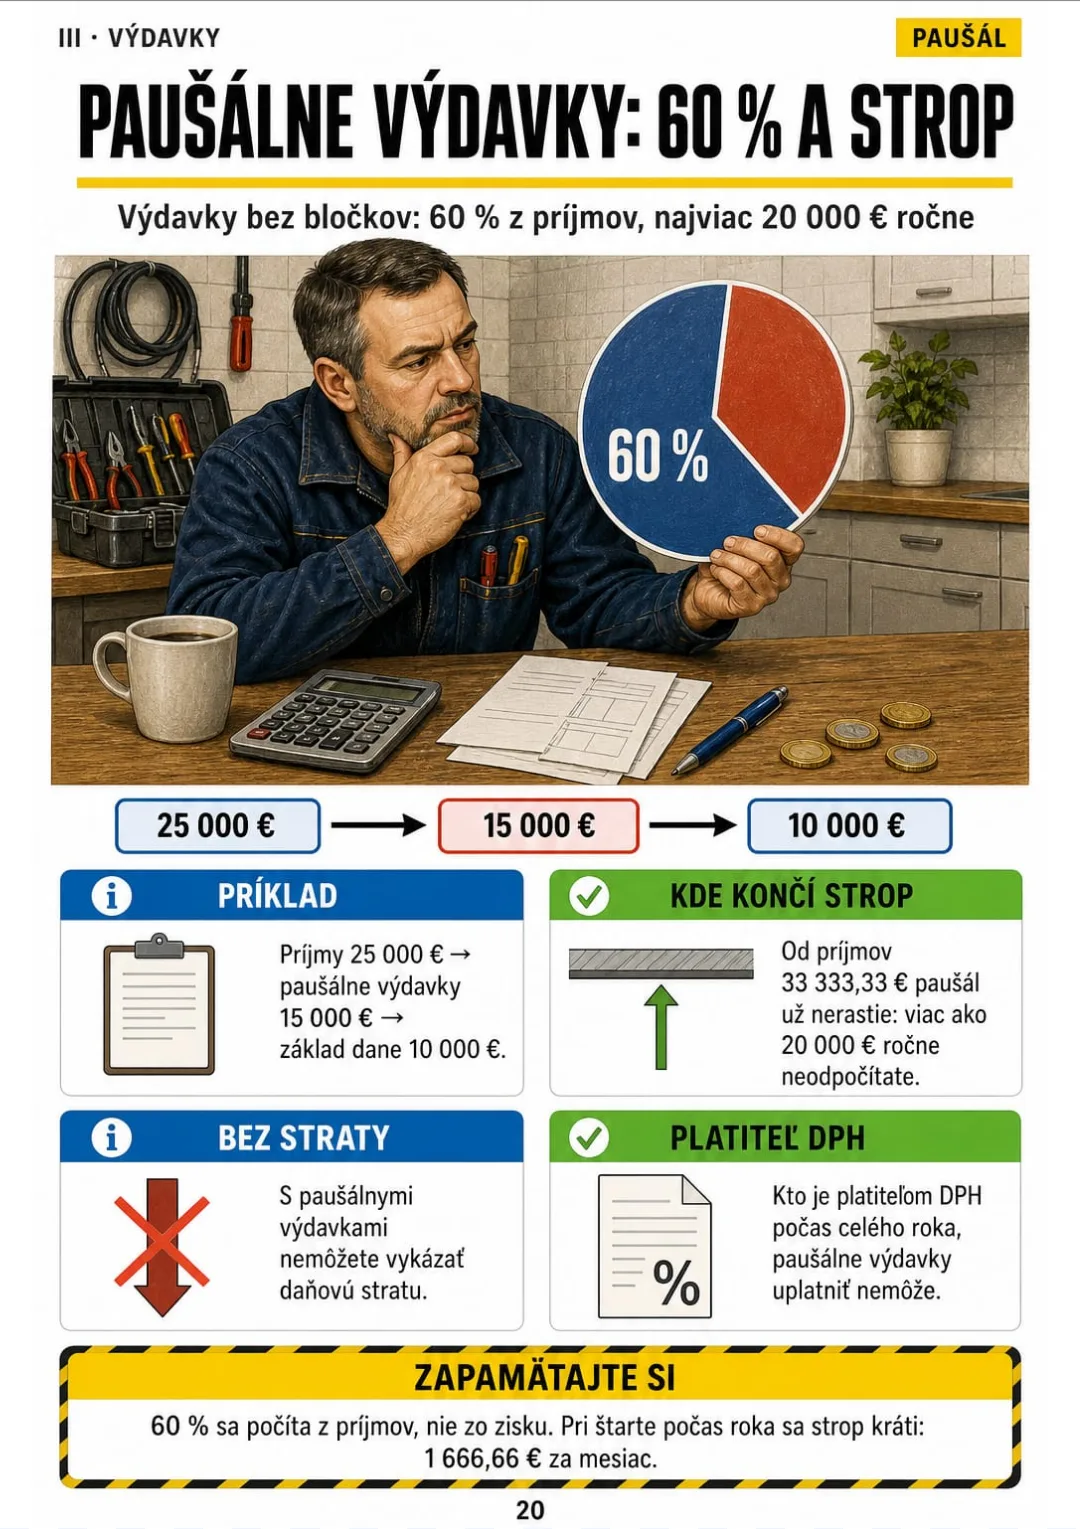
25 000 € príjmov − 60 % paušál = 10 000 € základ dane; strop 20 000 € ročne.
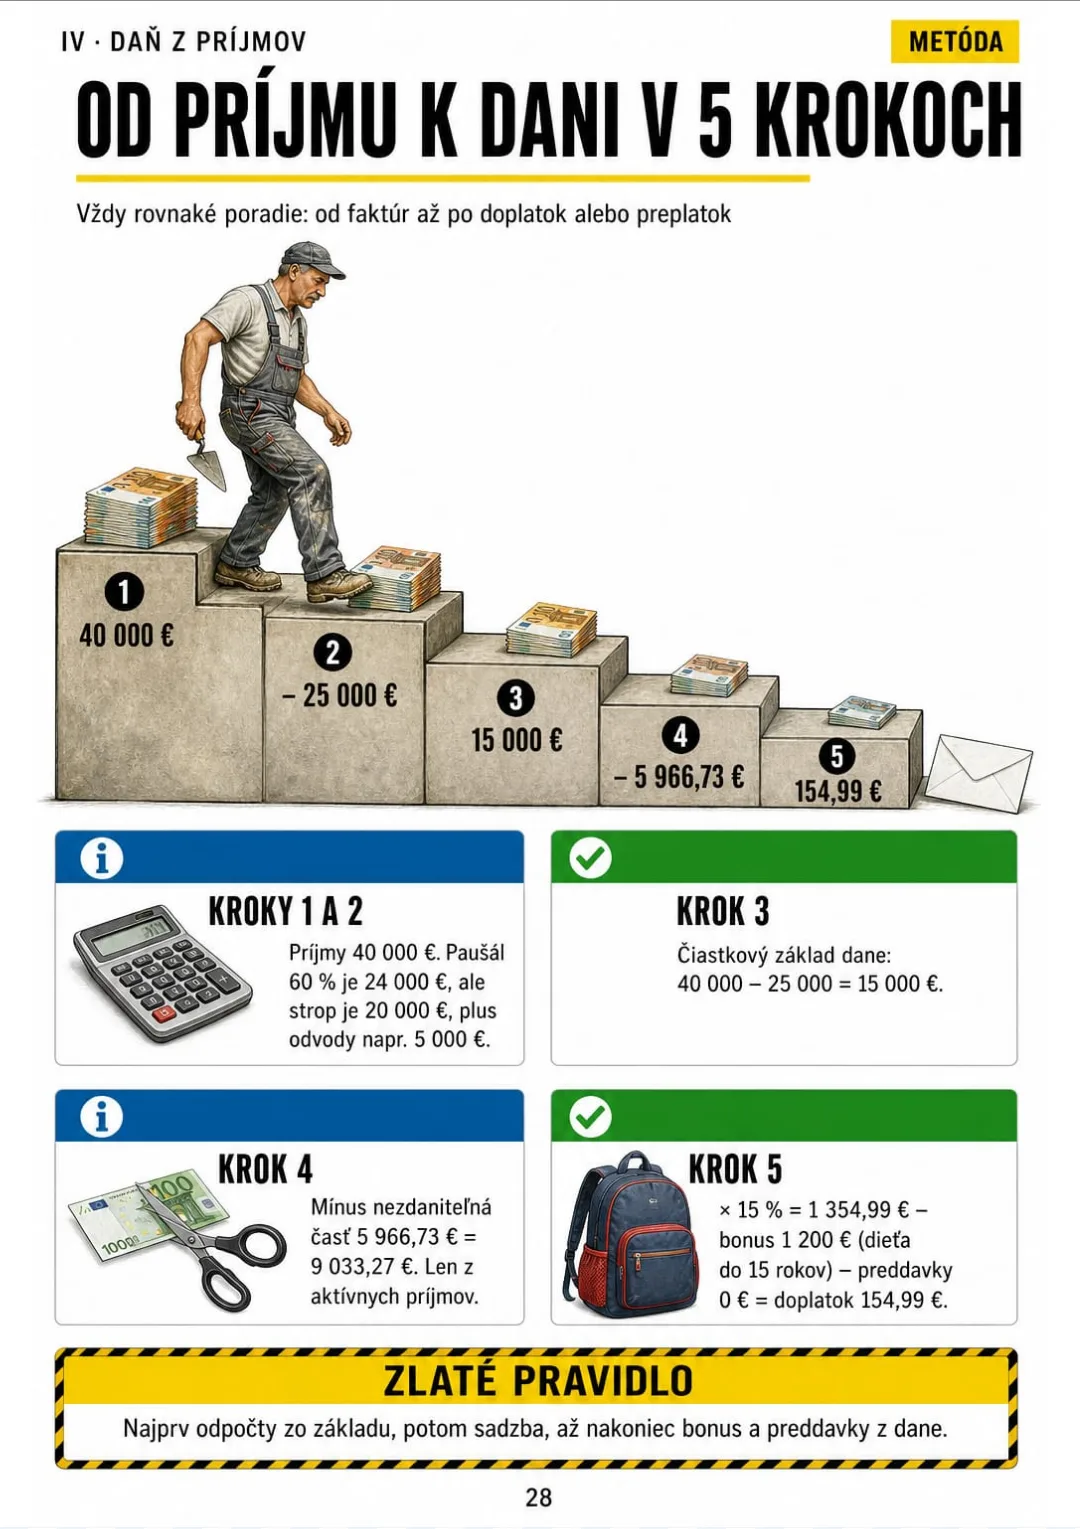
Murár so 40 000 € príjmov: päť schodov od faktúr k doplatku 154,99 €
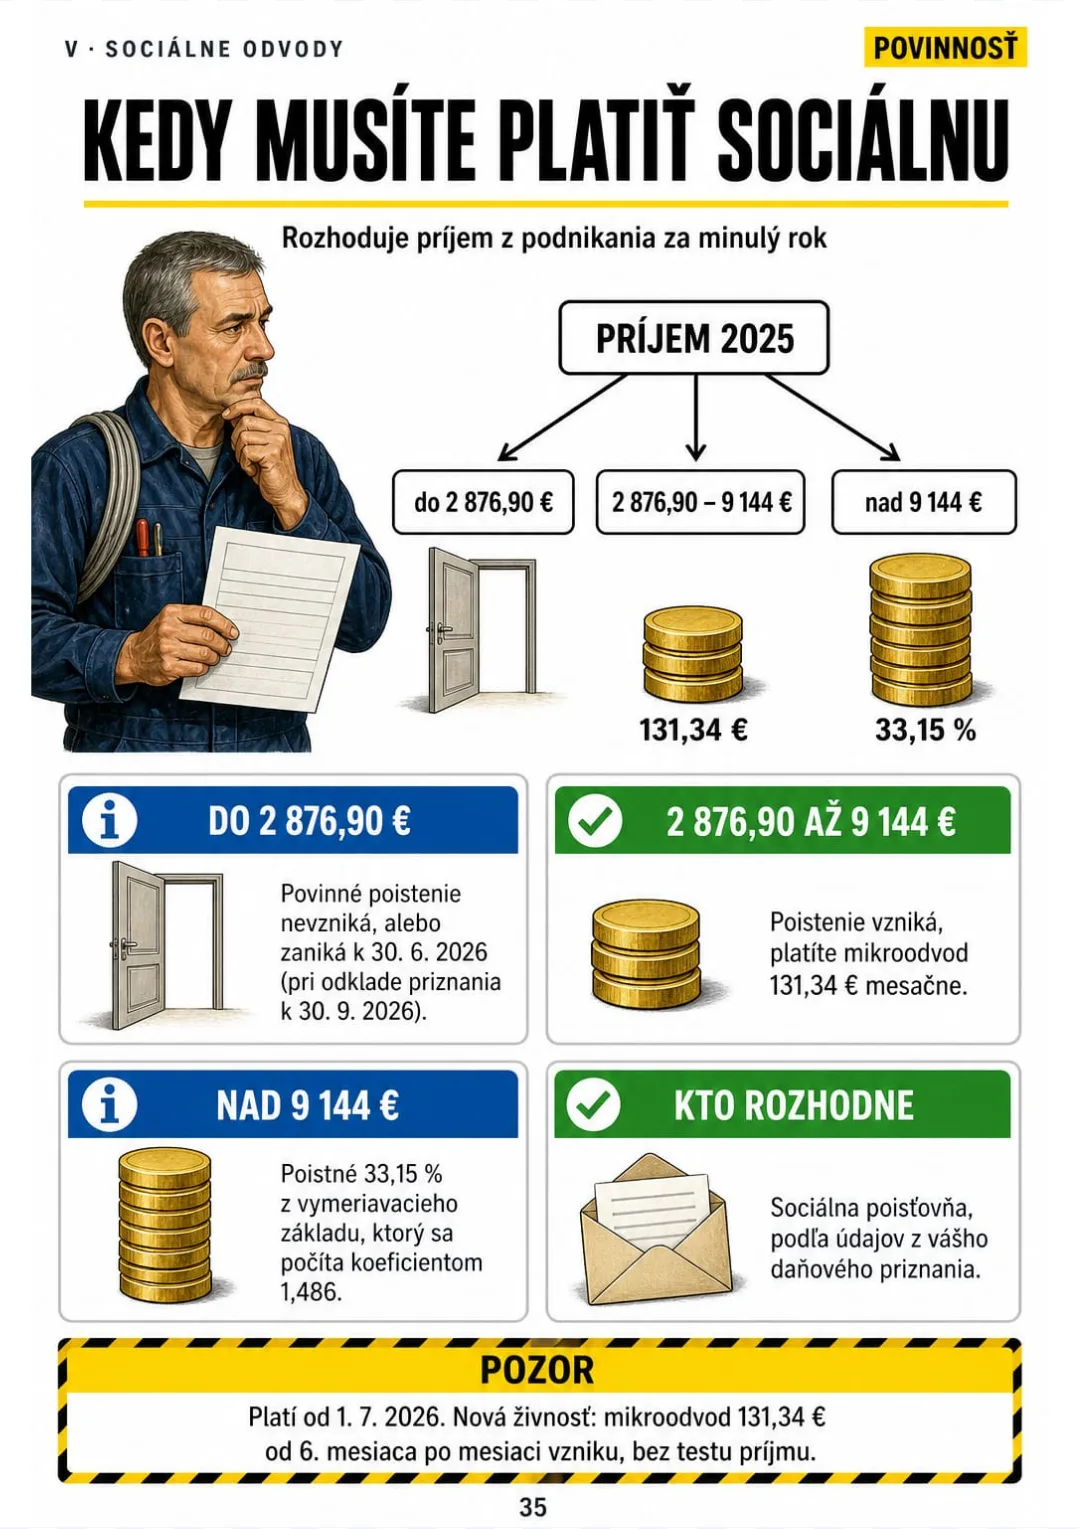
Príjem za 2025 do 2 876,90 € · do 9 144 € · nad 9 144 €: tri vetvy, tri povinnosti
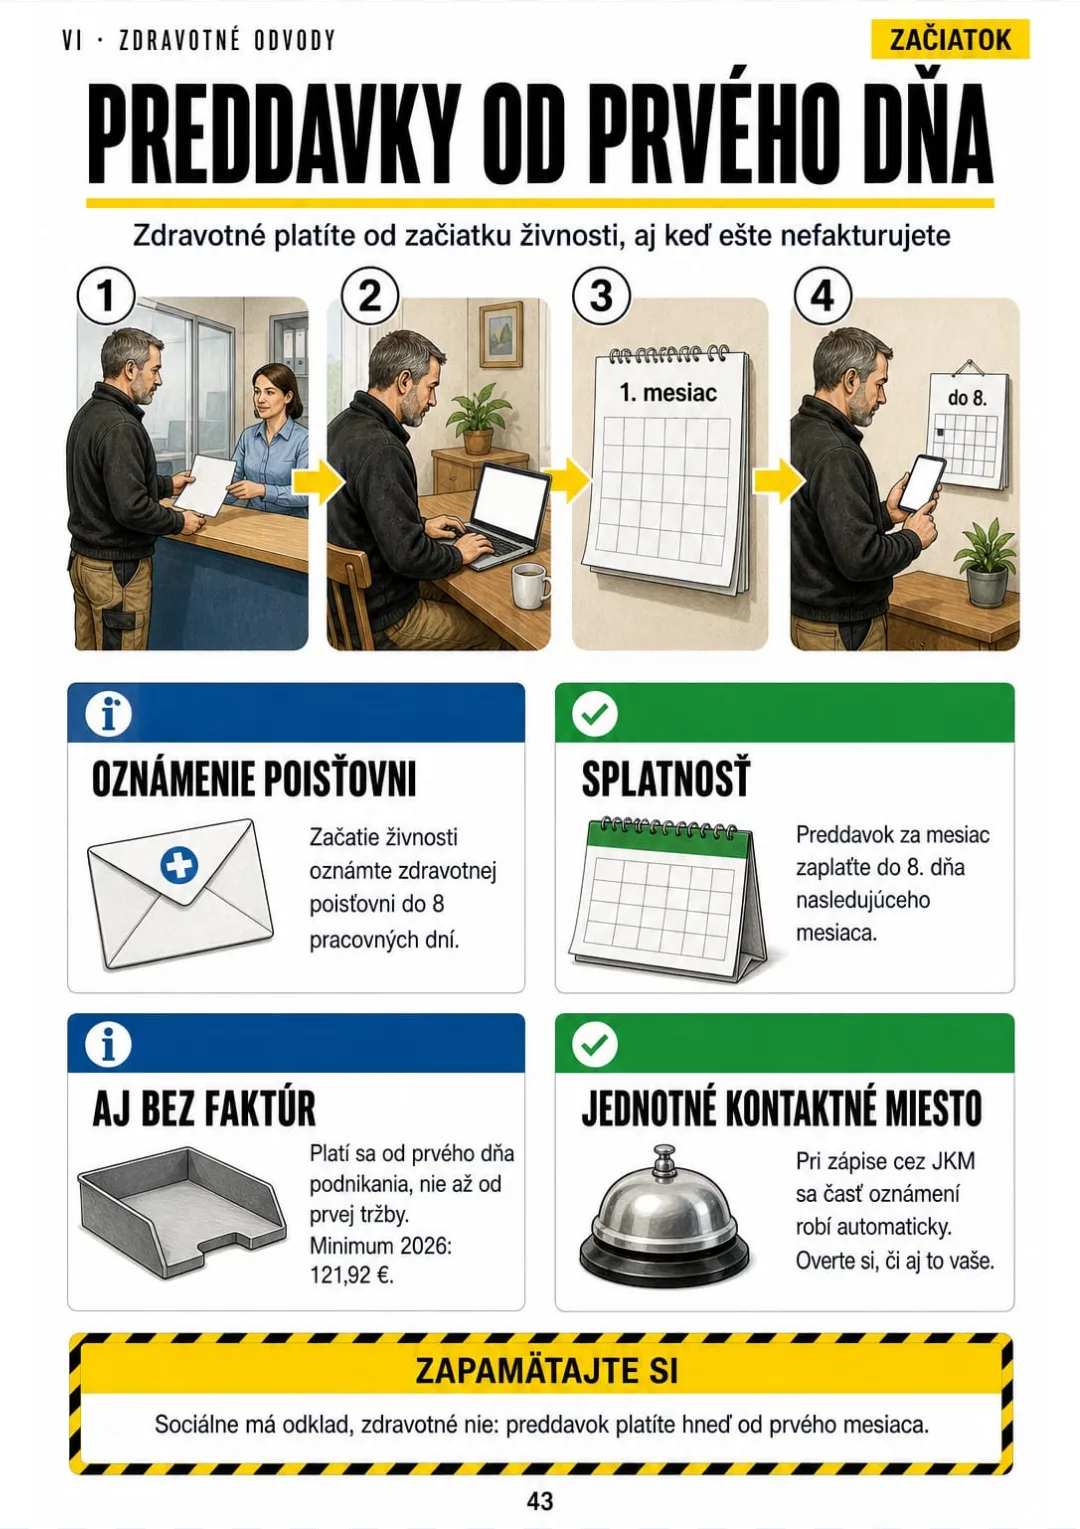
Oznámenie do 8 dní, preddavok do 8. dňa nasledujúceho mesiaca – od prvého dňa živnosti.
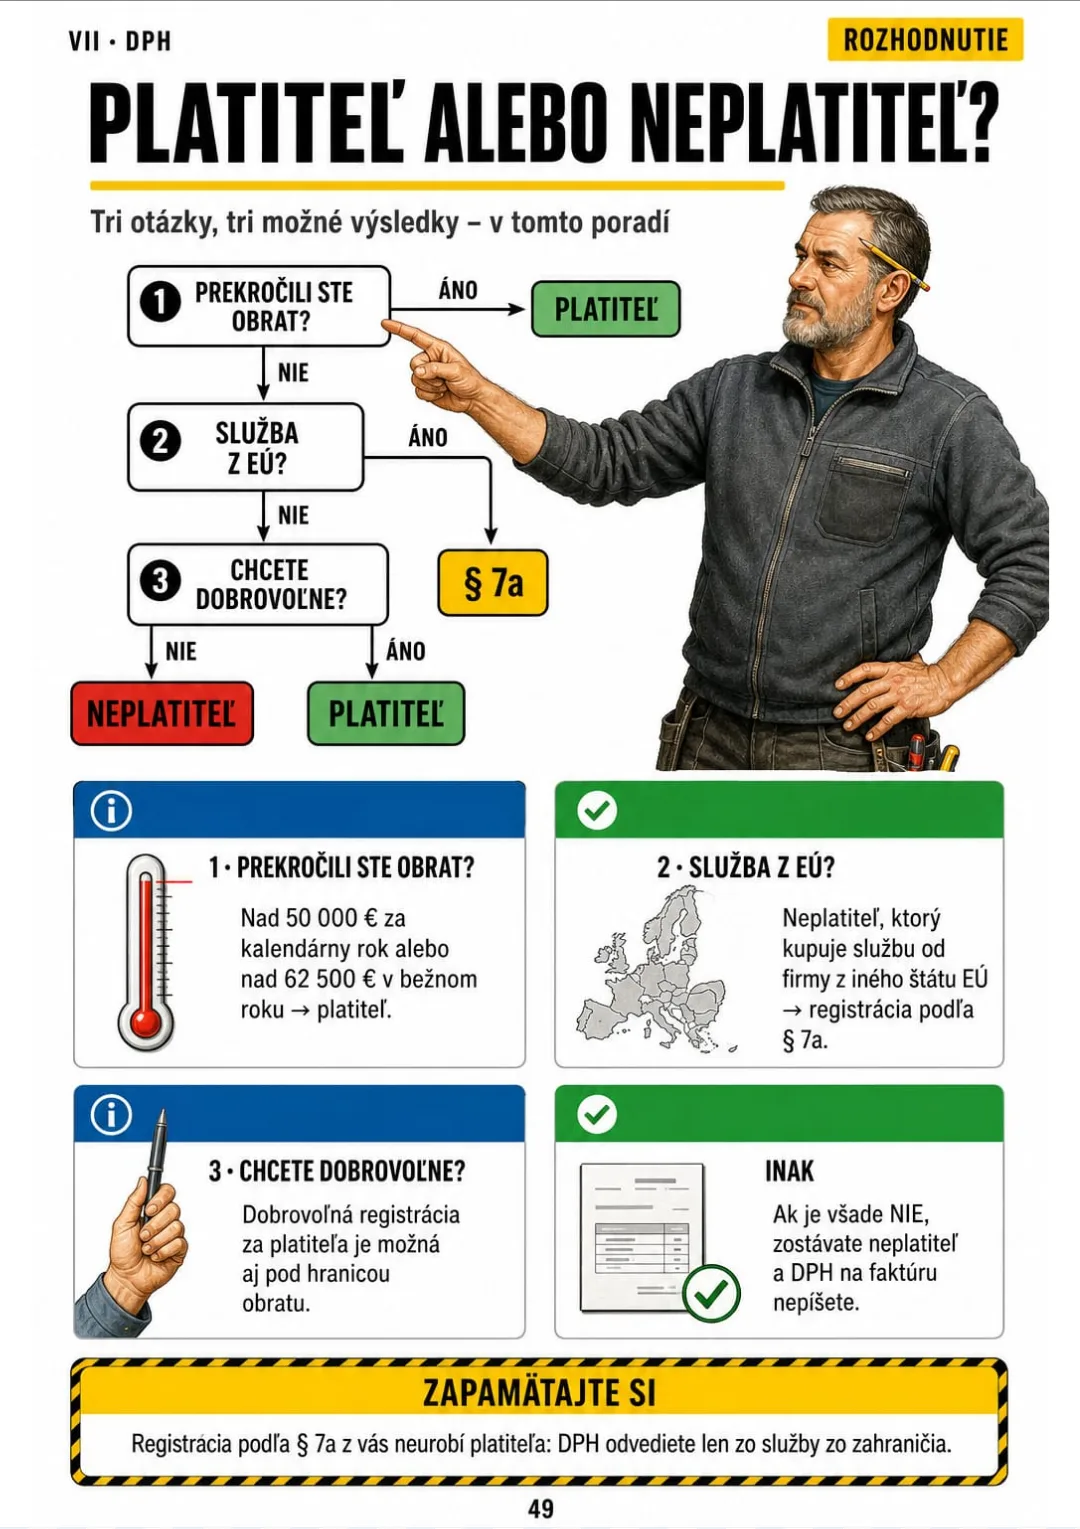
Strom rozhodnutia: obrat nad 50 000 €, služba z EÚ alebo dobrovoľná registrácia
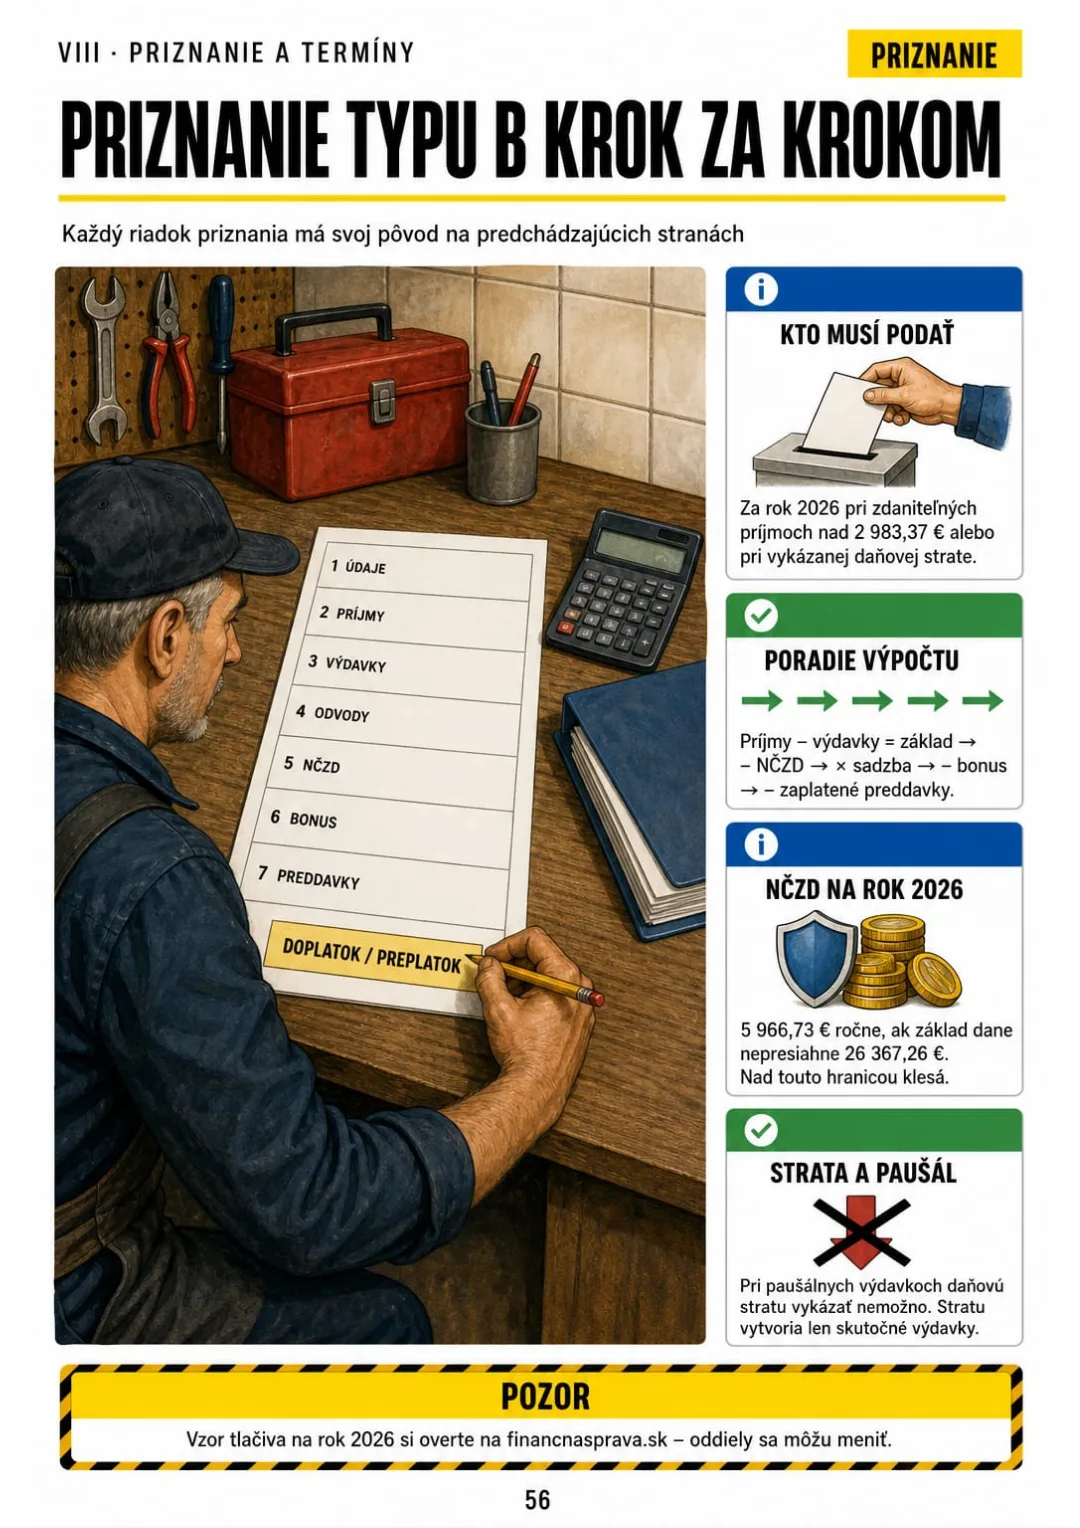
Priznanie typu B v 7 krokoch: príjmy → výdavky → NČZD → sadzba → bonus → preddavky

Posuňte a uvidíte ďalšie →

Sú to skutočné stránky z knihy. Obsah je kompletný: 8 častí a 61 tém.

S hlavou máte všetko v poriadku. Zákon len nič nenakreslí.

Je marec. Sedíte nad tlačivom priznania, vedľa kopa faktúr za celý rok. Prídete k riadku s paušálnymi výdavkami a zaseknete sa: koľko si môžete odpočítať a kde je strop?

V zákone je to dlhý odsek plný percent, súm a odkazov na ďalšie paragrafy. Na fóre vám traja ľudia napíšu tri rôzne čísla. Chyba nie je vo vás – len vám to nikto neukázal na jednom príklade.

25 000 € príjmov − 60 % paušál = 10 000 € základ dane; strop 20 000 € ročne.

V knihe je to jedna strana: hore príjmy 25 000 €, pod nimi mínus 60 % paušál, teda 15 000 €, potom zaplatené odvody, ktoré si odpočítate navyše, a dole základ dane. Vedľa v rámčeku ročný strop paušálu 20 000 €. Vidíte, odkiaľ sa berie základ dane a kde paušál končí.

Svoju stranu má aj faktúra neplatiteľa DPH, kedy musíte platiť sociálnu, zdravotné preddavky od prvého dňa, strom rozhodnutia pri DPH a priznanie typu B v siedmich krokoch.

Pochopíte to raz a každý rok to spravíte v rovnakom poradí. Do priznania sa pustíte bez toho, aby ste znova lúštili zákon.

POROVNAJTE SAMI

Tá istá téma, dva spôsoby, ako sa ju naučiť

NAMIESTO TOHO
  • Zákon: riadky a riadky
  • Náležitosti faktúry vysvetlené iba slovami
  • Faktúru vystavíte a stále nie ste si istí
Podnikateľ, ktorý nie je registrovaný ako platiteľ dane z pridanej hodnoty, je pri vyhotovovaní dokladu o dodaní tovaru alebo poskytnutí služby povinný rešpektovať požiadavky vyplývajúce z osobitných predpisov, pričom na obchodnej listine sa uvádza obchodné meno, miesto podnikania, identifikačné číslo organizácie a údaj o zápise v príslušnom registri vrátane čísla zápisu; zároveň je vhodné uvádzať poradové číslo dokladu, dátum jeho vyhotovenia a dodania, opis dodaného plnenia a sumu na úhradu, pričom nedostatky v uvedených náležitostiach môžu mať za následok sťaženú preukázateľnosť príjmu.
ZVOĽTE TOTO
  • Faktúra nakreslená ako vzor
  • Povinné údaje v jednom rámčeku
  • Pozriete sa a je to jasné
Obchodné meno, miesto podnikania, IČO, zápis v registri, číslo, dátum, popis práce a suma.
OBSAH

Pozrite si obsah: 8 častí a 61 tém

Ako to celé funguje, faktúry a evidencia, výdavky, daň z príjmov, sociálne a zdravotné odvody, DPH a priznanie s termínmi: 65 strán, všetky ilustrované.

IAko to celé funguje · str. 5-11
  1. Kam idú peniaze živnostníka
  2. Tri úrady, tri vzťahy
  3. Príjem, výdavok, základ dane
  4. Rok živnostníka v jednom kruhu
  5. Prvý rok živnosti: čo platíte hneď a čo neskôr
  6. Živnosť popri zamestnaní alebo na dôchodku
  7. eDane a elektronická komunikácia
IIFaktúry a evidencia · str. 12-19
  1. Čo musí byť na faktúre neplatiteľa DPH
  2. Faktúra platiteľa DPH
  3. Kedy faktúru vystaviť a ako číslovať
  4. Hotovosť, karta a eKasa
  5. Evidencia pri paušálnych výdavkoch
  6. Peňažný denník pri skutočných výdavkoch
  7. Archív: čo odložiť a na ako dlho
  8. Podnikateľský účet a transakčná daň
IIIVýdavky: paušál alebo skutočné · str. 20-27
  1. Paušálne výdavky: 60 % a strop
  2. Strop po mesiacoch v neúplnom roku
  3. Odvody popri paušáli
  4. Skutočné výdavky: čo uznať a čo nie
  5. Auto v podnikaní
  6. Odpisy: dodávka a drahé náradie
  7. Ten istý elektrikár dvakrát
  8. Kedy sa oplatí prepnúť
IVDaň z príjmov · str. 28-34
  1. Od príjmu k dani v piatich krokoch
  2. Nezdaniteľná časť na daňovníka
  3. Nezdaniteľná časť na manželku
  4. Sadzby dane: 15 %, 19 %, 25 %
  5. Daňový bonus na deti
  6. Tretí pilier a ďalšie odpočty
  7. Preddavky na daň počas roka
VSociálne odvody · str. 35-42
  1. Kedy musíte platiť sociálnu
  2. Prvý júl: deň, keď sa všetko mení
  3. Vymeriavací základ: odkiaľ sa berie
  4. Z čoho sa skladá 33,15 %
  5. Minimum a maximum
  6. Termín 8. a čo stojí omeškanie
  7. Čo z toho máte
  8. Zánik povinnosti a dobrovoľné poistenie
VIZdravotné odvody · str. 43-48
  1. Preddavky od prvého dňa
  2. Sadzba a minimálny preddavok
  3. Ročné zúčtovanie: preplatok a nedoplatok
  4. Prečo vám poisťovňa zmenila preddavok
  5. Súbeh so zamestnaním a iné súbehy
  6. Pozastavenie živnosti a zmena poisťovne
VIIDPH pre živnostníka · str. 49-55
  1. Platiteľ alebo neplatiteľ: strom rozhodnutia
  2. Obrat 50 000 €: čo sa doň ráta
  3. Sadzby DPH: 23 %, 19 %, 5 %
  4. Prenesenie daňovej povinnosti v stavebníctve
  5. Odpočet DPH na vstupe
  6. Priznanie k DPH a kontrolný výkaz
  7. Reklama a služby zo zahraničia (§ 7a)
VIIIPriznanie, termíny a chyby v praxi · str. 56-65
  1. Daňové priznanie typu B krok za krokom
  2. Termín 31. marec a odklad
  3. Čo sa deje po podaní priznania
  4. Kalendár platieb mesiac po mesiaci
  5. Pokuty a úroky z omeškania
  6. Keď príde list: ako ho prečítať
  7. Zmeny 2025–2026 na jednej strane
  8. Najčastejšie chyby živnostníka
  9. S účtovníkom alebo bez
  10. Záverečný kontrolný zoznam roka

Jedna Strana, Jedna Téma, Všetko Jasné

Pozrite sa na to takto:

Príde list zo Sociálnej poisťovne: od júla platíte iný preddavok. Stojíte pri schránke a neviete, odkiaľ sa to číslo vzalo.

V knihe otvoríte stranu „Prvý júl: deň, keď sa všetko mení“ a vidíte časovú os: príjem z priznania, z neho vymeriavací základ a z neho nový preddavok. Celý reťazec na jednom obrázku.

Príjem za 2025 do 2 876,90 € · do 9 144 € · nad 9 144 €: tri vetvy, tri povinnosti

Rovnako to funguje s paušálnymi výdavkami, ročným zúčtovaním zdravotnej, faktúrou platiteľa DPH, autom v podnikaní a kalendárom platieb: každá téma na svojej strane.

Dane a odvody živnostníka v obrázkoch je 8 častí a 61 tém, všetky nakreslené, a na konci kalendár platieb mesiac po mesiaci a záverečný kontrolný zoznam roka.

Čo vidíte nakreslené, nemusíte sa učiť naspamäť.

Čo Nájdete V „Dane a odvody živnostníka v obrázkoch“:

Istr. 5-11

Ako to celé funguje

Kam idú peniaze živnostníka, tri úrady, príjem, výdavok a základ dane, rok v jednom kruhu, prvý rok živnosti, živnosť popri zamestnaní či na dôchodku a eDane.

IIstr. 12-19

Faktúry a evidencia

Faktúra neplatiteľa a platiteľa DPH, kedy ju vystaviť a ako číslovať, hotovosť a eKasa, evidencia pri paušáli, peňažný denník, archív a podnikateľský účet.

IIIstr. 20-27

Výdavky: paušál alebo skutočné

Paušálne výdavky a strop, neúplný rok, odvody popri paušáli, skutočné výdavky, auto, odpisy a ten istý elektrikár dvakrát, aby ste videli, kedy sa oplatí prepnúť.

IVstr. 28-34

Daň z príjmov

Od príjmu k dani v piatich krokoch, nezdaniteľná časť na vás a na manželku, sadzby 15, 19 a 25 %, daňový bonus na deti, tretí pilier a preddavky.

Vstr. 35-42

Sociálne odvody

Kedy musíte platiť sociálnu, prečo sa všetko mení 1. júla, odkiaľ sa berie vymeriavací základ, z čoho je 33,15 %, minimum a maximum, termín a zánik povinnosti.

VIstr. 43-48

Zdravotné odvody

Zdravotné preddavky od prvého dňa, sadzba a minimálny preddavok, ročné zúčtovanie, prečo vám poisťovňa zmenila preddavok, súbehy, pozastavenie živnosti a zmena poisťovne.

VIIstr. 49-55

DPH pre živnostníka

Strom rozhodnutia platiteľ alebo neplatiteľ, čo sa ráta do obratu, sadzby DPH, prenesenie povinnosti v stavebníctve, odpočet na vstupe, kontrolný výkaz a služby zo zahraničia.

VIIIstr. 56-65

Priznanie, termíny a chyby v praxi

Priznanie typu B krok za krokom, termín 31. marca a odklad, kalendár platieb, pokuty, ako prečítať list z úradu, zmeny 2025–2026, najčastejšie chyby a záverečný kontrolný zoznam.

Na konci knihy: Kalendár platieb mesiac po mesiaci a záverečný kontrolný zoznam roka.
Navyše: 2 Knihy Zadarmo

Cvičebnica: od príjmu k dani na 12 príkladoch

BONUS 1: „Cvičebnica: od príjmu k dani na 12 príkladoch“

Samostatná hodnota: 17,90 US$

Najprv si prepočítate základ dane, paušálne výdavky a odvody na vzorových živnostníkoch – a potom to bez strachu urobíte so svojimi číslami.

Ťahák na chladničku: termíny a tlačivá na jednej strane

BONUS 2: „Ťahák na chladničku: termíny a tlačivá na jednej strane“

Samostatná hodnota: 14,90 US$

Všetky termíny, sadzby a tlačivá, ktoré počas roka potrebujete, na jednom liste – vytlačte si ho a majte ho po ruke.

Dane a odvody živnostníka v obrázkoch a k Tomu 2 Knihy Zadarmo

  • Dane a odvody živnostníka v obrázkoch: 65 ilustrovaných strán63 US$
  • BONUS 1: Cvičebnica: od príjmu k dani na 12 príkladoch17,90 US$
  • BONUS 2: Ťahák na chladničku: termíny a tlačivá na jednej strane14,90 US$
  • PDF vo vysokom rozlíšení na tlačV cene
Celková hodnota 95,80 US$
VAŠA CENA:
27 US$
UŠETRÍTE 68,80 US$
ÁNO, CHCEM TO ZA 27 US$

📄 Je to digitálna kniha vo formáte PDF: príde Vám e-mailom, nič sa neposiela v papierovej podobe.

Bezpečný nákupŠifrovaná platbaZáruka 30 dní

PDF e-mailom: Pošleme Vám e-mailom „Dane a odvody živnostníka v obrázkoch“ v PDF a k tomu obe knihy zadarmo. Platíte raz: žiadne splátky ani poplatky navyše.

Pre Koho Je Táto Kniha

Začínate so živnosťou

Začínate so živnosťou

Doteraz za vás odvody riešil zamestnávateľ. Kniha vám nakreslí, čo platíte od prvého dňa a čo príde až neskôr.

Blíži sa 31. marec

Blíži sa 31. marec

Z priznania do 31. marca vychádza aj nový preddavok do Sociálnej od júla a ročné zúčtovanie zdravotnej. Otvoríte strany v rovnakom poradí a idete krok za krokom.

Robíte živnosť roky

Robíte živnosť roky

Papiere zvládate, ale každý rok niečo hľadáte odznova. Tu máte všetko na jednom mieste, aj so stranou o zmenách 2025–2026.

Všetko, Čo Dnes Dostanete

95,80 US$27 US$
ÁNO, CHCEM TO ZA 27 US$

📄 Je to digitálna kniha vo formáte PDF: príde Vám e-mailom, nič sa neposiela v papierovej podobe.

30DNÍ
ZÁRUKY

Záruka 30 Dní

Vyskúšajte „Dane a odvody živnostníka v obrázkoch“ aj s knihami zadarmo: máte na to 30 dní.

Vrátime Vám všetko, ak sa súbor neotvorí, kniha nie je taká, akú vidíte tu, platba prebehla dvakrát alebo e-mail nepríde. Stačí nám napísať.

Platíte iba raz. Žiadne predplatné.

Časté Otázky

Je to pre mňa, ak mám živnosť a dane a odvody si robím bez účtovníka?

Áno. Kniha je pre živnostníkov s remeslom, ktorí si papiere robia sami alebo im ich robí niekto z rodiny, aj pre tých, čo s účtovníkom riešia len priznanie. Pokrýva paušálne aj skutočné výdavky, platiteľa aj neplatiteľa DPH.

Odkiaľ pochádza obsah?

Z predpisov SR platných pre zdaňovacie obdobie 2025 a zo zmien účinných od 1. 1. 2026: zákon o dani z príjmov, zákon o DPH, zákony o sociálnom a zdravotnom poistení a daňový poriadok, a z usmernení Finančnej správy, Sociálnej poisťovne a zdravotných poisťovní. Zmeny 2025–2026 (DPH, odvody, paušálne výdavky) majú v knihe vlastnú stranu.

Je to oficiálny materiál?

Nie. Je to nezávislá ilustrovaná kniha, ktorá nie je spojená so žiadnym úradom ani poisťovňou.

Neoplatí sa mi radšej zaplatiť účtovníka?

Kniha účtovníka nenahrádza. Ak ho máte, pomôže vám rozumieť tomu, čo vám pripraví, a doniesť mu správne podklady. Ak si papiere robíte sami, máte postup a termíny na jednom mieste. Sú to všeobecné informácie, nie daňové poradenstvo: pri zložitom prípade (predaj majetku, príjmy zo zahraničia, spor s úradom) sa poraďte s odborníkom.

Sú príklady v cvičebnici skutočné prípady z úradu?

Nie. Vzoroví živnostníci a ich čísla sú napísané pre túto knihu, aby ste si postup precvičili a potom ho urobili so svojimi číslami.

Kedy a ako mi to príde?

Kniha aj dva darčeky prídu ako PDF e-mailom, na adresu, ktorú zadáte pri platbe.

Musím platiť každý mesiac?

Nie. Zaplatíte raz a PDF vám zostane.

Môžem to mať na papieri?

Áno. PDF si vytlačíte doma alebo v kopírovacom centre. Ťahák s termínmi si môžete zavesiť v dielni alebo na chladničku.

Ako funguje vrátenie peňazí?

Máte 30 dní. Vrátime Vám všetko, ak sa súbor neotvorí, kniha nie je taká, akú vidíte na tejto stránke, platba prebehla dvakrát alebo e-mail nepríde: stačí nám napísať.

Kým Túto Stránku Zavriete

Už žiadne čítanie zákona dookola, z ktorého nič nezostane.

Paušál a jeho strop vidíte nakreslené a je to jasné.

K priznaniu prídete s tým, že viete, kde čo je.

S obrázkami sa učí rýchlejšie.

Kniha je hneď nižšie.

Jednorazová platba: 27 US$ · Záruka: 30 dní · PDF e-mailom

ÁNO, CHCEM TO ZA 27 US$

📄 Je to digitálna kniha vo formáte PDF: príde Vám e-mailom, nič sa neposiela v papierovej podobe.